CFOP para prestação de serviços é o código que classifica fiscalmente cada operação de serviço emitida em nota. Quando aplicado de forma incorreta, pode gerar rejeição de nota, inconsistências no SPED e exposição a autuações. Este artigo explica quais códigos usar em manutenção, instalação e atendimento técnico.
Para quem trabalha com operações de serviços de campo, a dúvida sobre qual CFOP usar em cada ordem de serviço é mais comum do que parece. A maioria dos guias disponíveis foca em comércio de mercadorias ou transporte, deixando de lado quem emite notas de manutenção de equipamento, instalação de sistemas ou atendimento técnico em campo. O resultado dessa lacuna aparece na prática: código trocado, nota rejeitada, retrabalho para o time fiscal e, no pior cenário, uma autuação.
A complexidade aumenta porque a escolha do CFOP correto em serviços depende de variáveis que nem sempre estão claras no momento do preenchimento. O serviço foi executado no mesmo estado do prestador? O técnico se deslocou para outro estado? A OS envolve material e mão de obra ao mesmo tempo? Cada situação tem um tratamento diferente, e confundi-las é um dos erros mais frequentes enfrentados por analistas fiscais e coordenadores de OS.
Este artigo responde essas questões com foco exclusivo em serviços de campo. Aqui você vai encontrar a lógica de organização da tabela CFOP, os códigos mais usados em field service, exemplos concretos por tipo de atendimento e os erros mais comuns de classificação. Ao final, o texto mostra como a padronização da OS digital resolve boa parte desses problemas antes que eles cheguem ao time fiscal.
O que é CFOP e por que ele importa em serviços
CFOP (Código Fiscal de Operações e Prestações) é o código que classifica, para fins fiscais, a natureza de cada operação registrada em uma nota fiscal. Em operações de serviços, ele indica se a empresa está prestando ou tomando um serviço, se a operação ocorre dentro ou fora do estado e qual é a finalidade do atendimento.
A diferença entre CFOP para mercadorias e para serviços não é apenas de código: é de lógica de tributação. Mercadorias estão sujeitas principalmente ao ICMS; serviços, ao ISS. Essa distinção afeta diretamente qual CFOP se aplica e, em alguns casos, qual documento fiscal deve ser emitido. Usar um código voltado a mercadorias em uma nota de serviço de manutenção não é apenas um equívoco de preenchimento. É uma inconsistência fiscal que pode gerar rejeição automática pelo sistema da SEFAZ, incompatibilidade no SPED e, em fiscalizações, questionamento sobre o tratamento tributário adotado.
Quem precisa dominar esse tema no dia a dia são os analistas fiscais e coordenadores de OS responsáveis por orientar a emissão das notas. Em operações de serviços de campo, onde o técnico conclui o atendimento e a nota precisa refletir exatamente o que foi executado, a clareza sobre o CFOP correto é parte do processo, não um detalhe burocrático.
Como a tabela CFOP está organizada para serviços
A tabela CFOP segue uma lógica de numeração que, uma vez compreendida, facilita muito a escolha do código correto em cada situação. O primeiro dígito do código indica o tipo de operação e o âmbito geográfico, sem necessidade de memorizar cada combinação individualmente.
Os códigos com primeiro dígito 1, 2 ou 3 referem-se a entradas, ou seja, serviços que a empresa toma de terceiros. Os códigos com primeiro dígito 5, 6 ou 7 referem-se a saídas, ou seja, serviços que a empresa presta para clientes. Para operações de serviços de campo, as séries mais relevantes são as seguintes:
- Série 1xxx: entrada de serviço tomado dentro do estado do prestador
- Série 2xxx: entrada de serviço tomado de fora do estado
- Série 5xxx: prestação de serviço para destinatário no mesmo estado do prestador
- Série 6xxx: prestação de serviço para destinatário em outro estado
- Série 7xxx: operações com o exterior (fora do escopo deste artigo)
O critério geográfico que define se o código é da série 5 ou 6 não é o estado onde está a sede da empresa, mas sim onde o serviço é efetivamente executado em relação ao destinatário da nota. Esse ponto gera muita confusão: uma empresa sediada em São Paulo que envia técnico para atender um cliente no Paraná deve utilizar a série 6, independentemente de onde está sua matriz.
Para localizar o CFOP correto, a fonte oficial é a tabela disponibilizada pelas Secretarias de Fazenda estaduais (SEFAZ) e o Ajuste SINIEF que regulamenta os códigos. Confirme sempre a versão vigente no portal da SEFAZ do seu estado ou no Portal Nacional da NF-e antes de padronizar o uso em sua operação.
CFOPs mais usados em prestação de serviços: tabela prática
Para operações de field service, manutenção e atendimento técnico, os CFOPs da família 5933 e 6933 concentram a maior parte das situações do dia a dia. A tabela abaixo organiza os códigos mais relevantes por situação de uso, com exemplos concretos para facilitar a consulta:
| CFOP | Tipo de operação | Âmbito | Exemplo prático |
|---|---|---|---|
| 5933 | Prestação de serviço | Dentro do estado | Técnico realiza manutenção de equipamento em cliente localizado no mesmo estado do prestador |
| 6933 | Prestação de serviço | Fora do estado | Técnico desloca-se para atender cliente em outro estado; a nota é emitida pelo prestador com CFOP 6933 |
| 1933 | Serviço tomado | Dentro do estado | Empresa subcontrata técnico local para instalação; registra a entrada do serviço com CFOP 1933 |
| 2933 | Serviço tomado | Fora do estado | Empresa contrata especialista de outro estado para atendimento emergencial; entrada registrada com CFOP 2933 |
É importante observar que os CFOPs da família 5933 e 6933 se aplicam quando o serviço é tributado pelo ICMS ou quando há necessidade de emissão de NF-e para acompanhar a operação. Para serviços sujeitos exclusivamente ao ISS municipal, o documento fiscal correto costuma ser a NFS-e, que é emitida diretamente no sistema da prefeitura e não utiliza CFOP. Essa distinção é fundamental: usar CFOP em uma operação que deveria gerar NFS-e significa emitir o documento errado, o que tem consequências tanto para o prestador quanto para o tomador. A definição de qual regime se aplica ao seu tipo de serviço deve ser feita em conjunto com o setor fiscal ou contador da empresa. Consulte a tabela SEFAZ vigente para confirmar se há outros CFOPs de serviços aplicáveis ao seu tipo de operação além da família 5933/6933/1933/2933.
CFOP em manutenção, instalação e atendimento técnico em campo
O campo de field service reúne situações que nem sempre se enquadram em uma única resposta. As dúvidas mais comuns aparecem quando o atendimento envolve deslocamento interestadual, quando há combinação de material e serviço na mesma OS, ou quando a empresa subcontrata parte do trabalho. Veja como tratar cada caso.
Atendimento técnico e manutenção no cliente
Quando o técnico realiza manutenção ou atendimento em um cliente localizado no mesmo estado da empresa prestadora, o CFOP aplicável à saída é o 5933. O critério é simples: prestador e destinatário no mesmo estado, operação de saída de serviço. Um exemplo direto: empresa de manutenção de ar-condicionado sediada no Rio Grande do Sul atende cliente também no Rio Grande do Sul. A NF-e de saída, quando emitida, utiliza o CFOP 5933.
Para atendimentos em clientes de outro estado, o CFOP passa a ser o 6933. Se a mesma empresa gaúcha deslocar um técnico para atender um cliente em Santa Catarina, o código de saída muda para 6933. O critério de classificação é o estado do destinatário do serviço, não o estado de origem do prestador.
Instalação de equipamentos: separando serviço e produto
Instalação de equipamentos é um dos cenários mais delicados porque quase sempre envolve dois elementos distintos: o produto fornecido e o serviço de instalação em si. Fiscalmente, esses itens podem ter tratamentos diferentes. O produto pode estar sujeito a ICMS, com CFOP de venda de mercadoria. O serviço de instalação pode estar sujeito ao ISS, com NFS-e emitida à parte. Ou, dependendo do estado e do tipo de operação, pode haver um único documento com CFOPs distintos para cada item.
A recomendação prática é não tratar material e mão de obra como uma única operação sem verificar o enquadramento correto. Emitir uma única nota com CFOP de serviço para uma OS que inclui peças e mão de obra pode gerar inconsistência fiscal que só aparece em uma autuação. A orientação do setor fiscal é indispensável nesse tipo de situação.
Subcontratação: registrando o serviço tomado
Quando a empresa subcontrata um terceiro para executar parte do serviço, a lógica se inverte: a empresa passa a ser tomadora do serviço prestado pelo subcontratado. Nesse caso, ela precisa registrar a entrada desse serviço utilizando os CFOPs de entrada. Se o subcontratado está no mesmo estado, o CFOP é 1933. Se está em outro estado, 2933. Esse registro é necessário para manter a rastreabilidade da operação e, dependendo da estrutura tributária da empresa, para aproveitamento de créditos ou comprovação de custos.
Erros comuns na classificação de CFOP em serviços
Grande parte dos erros de CFOP em operações de serviços não vem de desconhecimento total da tabela, mas de ambiguidades no processo de emissão da OS. Os pontos abaixo concentram os equívocos mais frequentes encontrados em operações de serviços de campo.
- Usar CFOP de venda de mercadoria em nota de serviço. CFOPs como 5102 ou 6102 são exclusivos para operações de saída de mercadorias. Aplicá-los em uma nota de manutenção ou atendimento técnico é um erro de classificação que pode gerar rejeição automática e inconsistência no SPED.
- Confundir o estado da sede com o estado de execução do serviço. O CFOP de série 5 ou 6 é definido pelo estado onde o serviço é executado em relação ao destinatário, não pela localização da matriz do prestador. Uma empresa de São Paulo que atende em Minas Gerais emite com CFOP 6933, não 5933.
- Emitir NF-e quando o correto é NFS-e. Serviços sujeitos ao ISS municipal devem gerar NFS-e, emitida diretamente na prefeitura. Emitir NF-e nesses casos não apenas configura documento inadequado, mas pode gerar dupla tributação ou ausência de recolhimento correto do ISS.
- Não separar os CFOPs quando a OS tem material e serviço. Tratar tudo como “serviço” em uma OS que inclui peças e mão de obra pode ocultar uma operação sujeita a ICMS e gerar inconsistência tributária.
- Usar o mesmo CFOP para serviços prestados e tomados. Prestação é saída (série 5 ou 6), tomada é entrada (série 1 ou 2). Usar 5933 em uma nota de entrada de serviço subcontratado é um erro estrutural que compromete todo o registro fiscal da operação.
O que esses erros têm em comum é a origem: informações inconsistentes no momento em que a OS é gerada. Quando o tipo de serviço, a localidade de execução e o escopo do atendimento não estão padronizados desde o campo, o time fiscal recebe dados ambíguos e precisa decidir sem base suficiente, o que aumenta a probabilidade de classificação incorreta.
Como a digitalização da OS ajuda a padronizar a classificação fiscal
O erro de CFOP quase sempre começa antes da nota fiscal. Ele começa na OS preenchida de forma manual, sem padronização, ou com campos abertos que deixam margem para interpretação. Quando o técnico registra o atendimento em papel ou em um formulário genérico, informações como tipo de serviço executado, estado de execução e distinção entre material e mão de obra ficam abertas à interpretação de quem vai emitir a nota. Esse gap entre a execução em campo e o registro fiscal é a raiz de grande parte dos erros de classificação.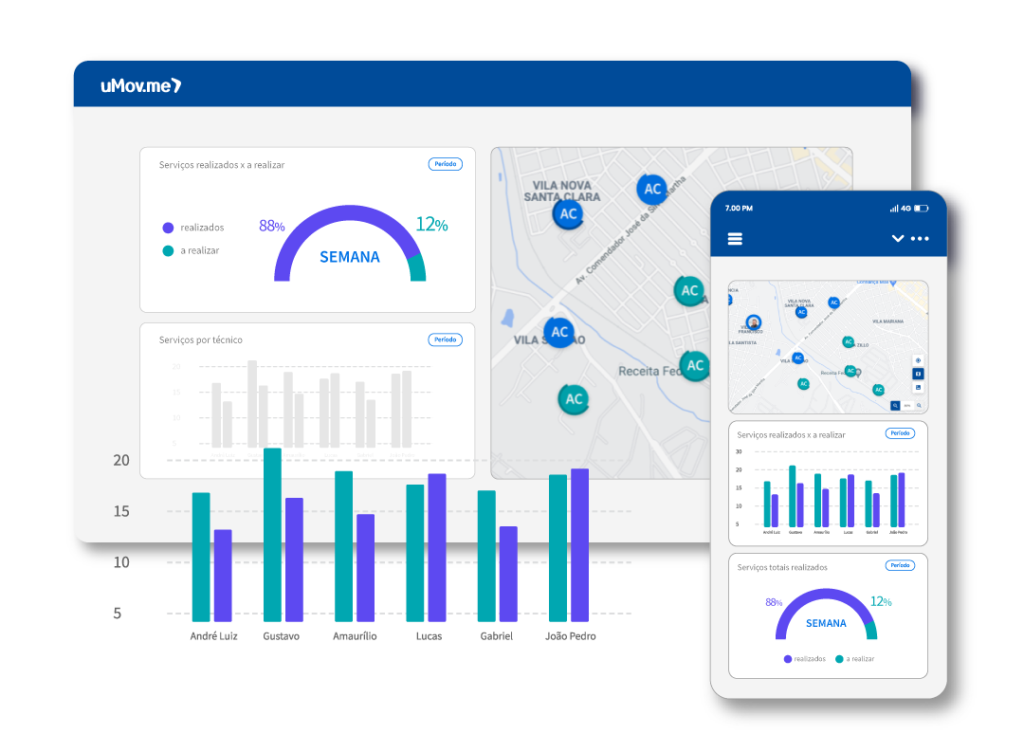
A digitalização da ordem de serviço resolve esse problema na origem. Quando a OS é estruturada em uma plataforma digital com campos configuráveis, a empresa define, no momento da abertura da OS, quais informações são obrigatórias: tipo de serviço, localidade de execução, itens utilizados, escopo do atendimento. O técnico preenche esses campos em tempo real, com validação durante a execução. O time fiscal recebe dados estruturados e pode emitir a nota com o CFOP correto sem precisar consultar o técnico ou interpretar anotações manuais.
A uMov.me oferece uma plataforma de digitalização de ordens de serviço que cobre exatamente esse fluxo. Os formulários configuráveis permitem estruturar as informações que precisam ser coletadas em campo conforme o tipo de operação da empresa. O registro de localização do atendimento garante rastreabilidade sobre onde o serviço foi executado, dado diretamente relevante para a escolha entre CFOP 5933 e 6933. O histórico de atendimento funciona como evidência confiável para o time fiscal, reduzindo ambiguidades e retrabalho na emissão da nota.
Quando a OS digital alimenta o processo fiscal com dados padronizados e rastreáveis, a classificação correta do CFOP passa a ser resultado de um processo bem estruturado desde o campo. Conheça como a uMov.me ajuda a digitalizar e padronizar a emissão de ordens de serviço na sua operação.
Perguntas frequentes sobre CFOP em prestação de serviços
O CFOP correto é o 5933. Ele se aplica a serviços prestados quando o destinatário está no mesmo estado do prestador. Exemplo: empresa de manutenção de elevadores sediada em São Paulo atende um condomínio também em São Paulo. A nota de saída utiliza CFOP 5933.
Nesse caso, o CFOP é o 6933. O critério é o estado onde o serviço é executado em relação ao destinatário, não onde está a sede do prestador. Uma empresa do Paraná que envia técnico para atender cliente em Mato Grosso emite a nota com CFOP 6933, independentemente de onde está sua matriz.
Depende do tipo de serviço. Serviços sujeitos ao ISS municipal geram NFS-e, emitida na prefeitura, e não utilizam CFOP. Serviços com incidência de ICMS ou que exijam NF-e para acompanhamento da operação utilizam CFOP. Para a maioria dos serviços de manutenção e atendimento técnico, o documento é a NFS-e. Confirme o enquadramento do seu serviço com o setor fiscal ou contador da empresa.
Em geral, material e serviço têm CFOPs distintos, porque podem estar sujeitos a tributos diferentes: ICMS para o material e ISS para o serviço. Dependendo do caso, pode ser necessário emitir notas separadas ou utilizar CFOPs diferentes na mesma nota. A definição correta depende do tipo de operação e do estado. Consulte o setor fiscal antes de padronizar o processo.
Serviços tomados são serviços que a empresa contrata de terceiros, como subcontratar um técnico externo para parte de uma OS. Nesses casos, a empresa registra a entrada desse serviço com CFOPs da série 1xxx (prestador no mesmo estado) ou 2xxx (prestador de outro estado). Exemplo: empresa contrata instalador autônomo de outro estado e registra a entrada com CFOP 2933.
Uma nota com CFOP incorreto pode ser rejeitada pelo sistema da SEFAZ, gerar inconsistências no SPED, dificultar o aproveitamento de créditos fiscais e expor a empresa a questionamentos em fiscalizações. Além disso, o erro exige retrabalho do time fiscal para retificação e pode atrasar o reconhecimento do serviço prestado. A raiz do problema costuma estar na falta de padronização do processo de emissão da OS.
Não existe um CFOP exclusivo para field service como categoria. Serviços de instalação, manutenção e atendimento técnico geralmente se enquadram nos CFOPs da família 5933/6933 para prestação e 1933/2933 para tomada. A classificação exata depende da natureza fiscal do serviço e do estado de execução. Consulte a tabela oficial da SEFAZ e o setor fiscal para confirmar o código adequado ao seu tipo de operação.
Considerações finais: CFOP certo começa com processo de OS bem estruturado
A escolha do CFOP correto em operações de prestação de serviços não é apenas uma questão de conhecer a tabela. É uma questão de processo. Quando o tipo de serviço, a localidade de execução e o escopo do atendimento estão claros desde a abertura da OS, o time fiscal tem o que precisa para classificar a operação corretamente. Quando essas informações chegam de forma inconsistente, a probabilidade de erro aumenta, independentemente do nível técnico de quem emite a nota.
A lógica de escolha do CFOP em serviços é direta: prestação de serviço gera saída (série 5 para mesmo estado, série 6 para outro estado); tomada de serviço gera entrada (série 1 para mesmo estado, série 2 para outro estado). O CFOP da família 5933 e 6933 cobre a maioria das situações de field service. O que complexifica não é o código em si, mas a combinação de material e serviço na mesma OS, a subcontratação e a definição sobre se o documento fiscal correto é NF-e ou NFS-e.
A OS é o documento-raiz da informação fiscal em operações de serviço. Quando emitida com dados estruturados, tipo de serviço definido e localidade de execução registrada, ela elimina ambiguidades que, sem padronização, precisariam ser resolvidas pelo time fiscal depois do fato. O próximo passo é avaliar como sua empresa documenta a execução dos serviços em campo e se esse processo garante as informações necessárias para a emissão correta da nota.
A uMov.me digitaliza e padroniza esse processo, do registro em campo até a estruturação dos dados que alimentam a emissão fiscal. Se sua equipe técnica ainda opera com OSs manuais ou formulários genéricos, vale conhecer como a plataforma pode estruturar esse fluxo. Acesse as funcionalidades do aplicativo de ordem de serviço e veja como a padronização da OS se traduz em menos retrabalho para o time fiscal.